Domain feedbacksystem.de kaufen?
Wir ziehen mit dem Projekt
feedbacksystem.de um.
Sind Sie am Kauf der Domain
feedbacksystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feedbacksystem.de kaufen?
Wie funktioniert die Berechnung der Prämienzahlung in der Versicherungsbranche? Gibt es unterschiedliche Ansätze zur Bewertung der Prämienhöhe?
Die Prämienzahlung in der Versicherungsbranche basiert in der Regel auf statistischen Modellen, die das Risiko des Versicherungsnehmers bewerten. Dabei werden Faktoren wie Alter, Gesundheitszustand, Beruf und Versicherungssumme berücksichtigt. Es gibt verschiedene Ansätze zur Berechnung der Prämienhöhe, wie zum Beispiel die Risikoprämie, die Kostenprämie und die Gewinnprämie. **
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
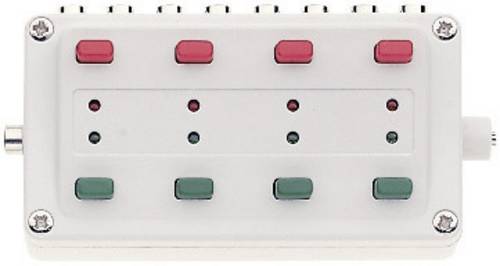
Märklin 72752 H0 Weichenschaltpult mit RückmeldungZum Schalten von maximal 4 Weichen. Automatische Rückmeldung der Stellung über Leuchtdioden, bei Verwendung des Weichenantriebs 74492 (Best.-Nr. 1298715), möglich. 4-poliges Kabel mit Steckern, zur Verbindung mehrerer Pulte, liegt bei.26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **

Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Märklin 72710 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln mit Endabschaltung. Automatische Rückmeldung der Stellung über Leuchtdioden bei Verwendung der Weichenantriebe 7549 (k) oder 74490 (C). Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set A90004 . 8 passende Stecker liegen bei.21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 72720 Schaltpult mit RückmeldungZum Schalten von 4 zweispuligen Magnetartikeln wie Weichen und Signalen oder bis zu 8 Entkupplungsgleisen. Anzeige der betätigten Stellung über den Stand der jeweiligen Tasten. Mit 8 rückseitigen und 2 seitlichen Buchsen. Alle Anschlüsse für neue Stecker aus dem Set 21 99 97-62.21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 72752 H0 Weichenschaltpult mit RückmeldungZum Schalten von maximal 4 Weichen. Automatische Rückmeldung der Stellung über Leuchtdioden, bei Verwendung des Weichenantriebs 74492 (Best.-Nr. 1298715), möglich. 4-poliges Kabel mit Steckern, zur Verbindung mehrerer Pulte, liegt bei.26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Berechnung der Prämienzahlung in der Versicherungsbranche? Gibt es unterschiedliche Ansätze zur Bewertung der Prämienhöhe?
Die Prämienzahlung in der Versicherungsbranche basiert in der Regel auf statistischen Modellen, die das Risiko des Versicherungsnehmers bewerten. Dabei werden Faktoren wie Alter, Gesundheitszustand, Beruf und Versicherungssumme berücksichtigt. Es gibt verschiedene Ansätze zur Berechnung der Prämienhöhe, wie zum Beispiel die Risikoprämie, die Kostenprämie und die Gewinnprämie. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
Lenz 11100 - LS100 Schaltempfänger 4-fach mit RückmeldungLenz 11100 - Schaltdecoder LS100, Abmessungen: 114 x 60 x 20 mm Schaltdecoder LS100 Auch beim Schalten von Magnetartikeln bietet Digital plus wesentlich mehr Komfort und Flexibilität: Tastenpulte können entfallen, da die Ansteuerung über Bedienbausteine wie Fahrregler oder Computersoftware erfolgt. Die Verdrahtung ist übersichtlicher, da die Leitungen nicht mehr über die ganze Modellbahnanlage geführt werden müssen, sondern entsprechende Decoder in der Nachbarschaft des Zubehörs montiert und mit ihnen verkabelt werden. Die Schalt-Informationen werden über die selbe zweiadrige Leitung, die auch die Gleise versorgt, an die Schaltdecoder geschickt, die daraufhin die Antriebe von Weichen und /oder Signalen in Bewegung setzen oder Lampen und LEDs in Lichtsignalen ein- und ausschalten. An einen Schaltdecoder können mehrere Weichen angeschlossen werden, die einzelnen Ausgänge erhalten (wie die Lokempfänger) eigene Adressen. Die Eigenschaften der Ausgänge können, je nach Verwendung des Weichenantriebes oder Signals, getrennt voneinander angepasst werden: Die Dauer, die ein Ausgang nach dem Aktivieren eingeschaltet bleibt, ist einstellbar. Diese Eigenschaft ist besonders nützlich bei Verwendung motorischer Weichenantriebe. Eine weitere Möglichkeit ist das Einstellen auf Blinkbetrieb, wobei die Blinkfrequenz variiert werden kann. Für Warnkreuze an Bahnübergängen wird daher keine separate Elektronik benötigt.79,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mrusek, Angela: Beurteilung und Bewertung im KunstunterrichtBeurteilung und Bewertung im Kunstunterricht , Praxiserprobte Kriterien mit konkreten Anwendungsbeispielen (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: 4. Auflage, Erscheinungsjahr: 20160719, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Mrusek, Angela~Schmidt, Antonia, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 92, Themenüberschrift: EDUCATION / Teaching Methods & Materials / General, Keyword: 1. bis 4. Klasse; Grundschule; Kunst; Lernstand messen und beurteilen, Fachschema: Kunstunterricht / Didaktik, Methodik~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterricht und Didaktik: Religion~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 207, Höhe: 7, Gewicht: 363, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147700426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.